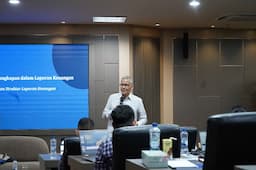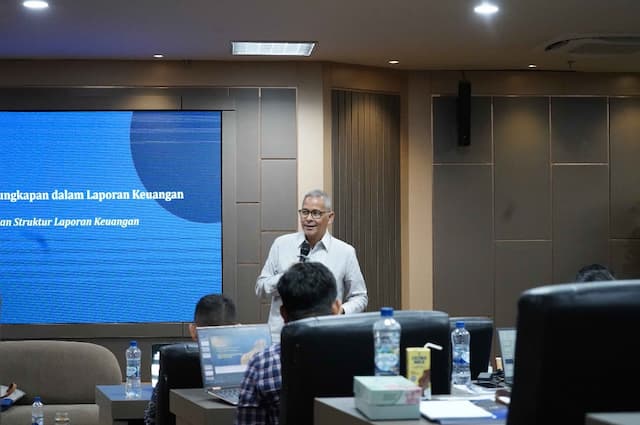
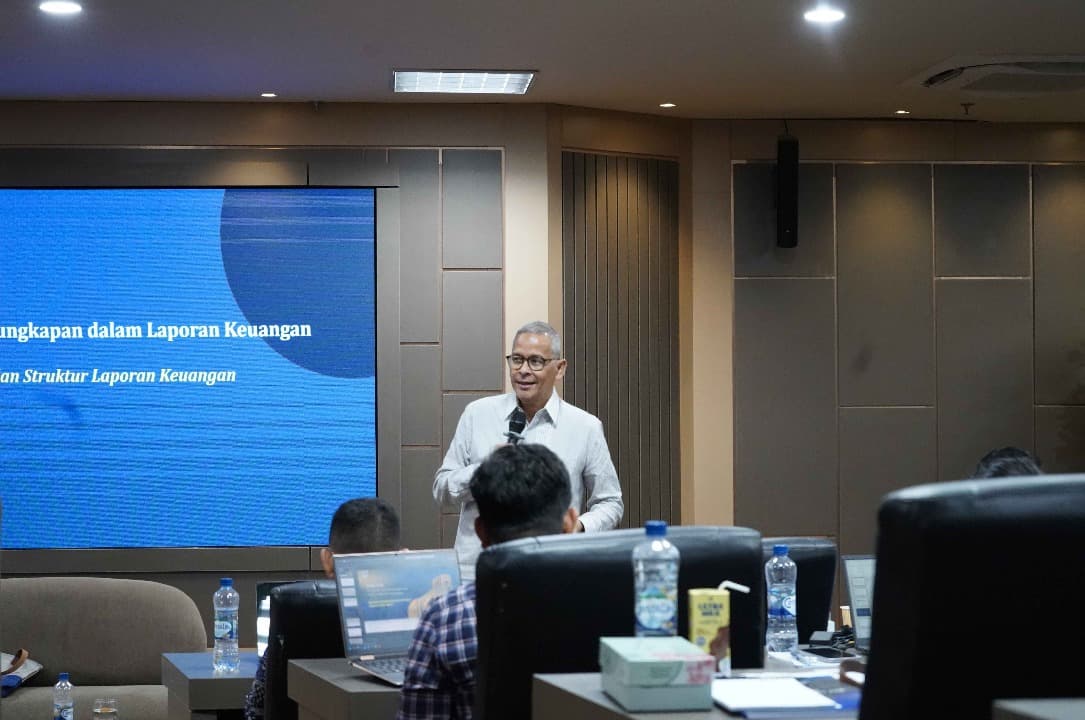
Airlangga Executive Education Center (AEEC) Universitas Airlangga menggelar Program Pelatihan PSAK 118 (Pernyataan Standar Akuntansi Keuangan) 118 bertajuk “Kupas Tuntas Implementasi, Dampak, dan Penyajian Laporan Keuangan Sesuai Standar Terbaru” pada Rabu–Kamis 16–17 September 2026. Sebanyak 60 peserta mengikuti kelas offline di ASEEC Tower Universitas Airlangga. Pelatihan ini membahas penerapan PSAK 118 tentang penyajian dan pengungkapan laporan keuangan.
PSAK 118 mengubah cara perusahaan menyajikan kinerja keuangan, terutama pada laporan laba rugi. Standar ini berlaku efektif mulai (1/1/2027). Penerapannya berkaitan dengan klasifikasi akun, penyusunan catatan atas laporan keuangan, dan penyesuaian sistem pelaporan.
Dudi M. Kurniawan, Ak., MBA, CA, FCPA (Aust), menjadi narasumber pelatihan ini. Ia menjabat anggota komite audit dan anggota Dewan Standar Profesi Akuntan Publik II IAPI. Dudi juga mantan partner Big 4, konsultan, dan akademisi. Ia memaparkan checklist kesiapan, reviu pengungkapan, dan rencana aksi implementasi PSAK 118.
Tahapan Implementasi di Organisasi
Baca Juga : Update PPN Terbaru Administrasi Pajak, Wajib Pajak Harus Lebih Cermat Kelola Data
Dudi memaparkan lima tahap implementasi menuju 1/1/2027, yaitu assessment, desain, pembangunan sistem, parallel run 2026, dan go-live 2027. Pada parallel run, perusahaan menjalankan pelaporan PSAK 201 dan PSAK 118 secara paralel untuk memvalidasi data komparatif.
Ia menekankan keterlibatan banyak fungsi. “Checklist mencakup akuntansi, sistem/IT, tata kelola, legal/treasury, dan hubungan investor, bukan hanya tim pelaporan keuangan,” jelas Dudi. Ia menyarankan steering committee yang diketuai CFO atau direktur keuangan. Anggotanya berasal dari akuntansi, IT, treasury, legal, dan investor relations.
Dudi juga menguraikan klasifikasi laporan laba rugi. Laba entitas asosiasi atau joint venture metode ekuitas selalu masuk kategori investasi. Selisih kurs mengikuti kategori item pemicunya, sedangkan laba atau rugi derivatif mengikuti kategori risiko yang dikelola.
Pengungkapan dan Dampak bagi Perusahaan
Untuk mengenali Ukuran Kinerja Tetapan Manajemen (UKTM), perusahaan menguji tiga hal. Ukuran itu berupa subtotal laba atau rugi, dikomunikasikan ke publik di luar laporan keuangan, dan tidak termasuk subtotal yang dikecualikan. Ukuran yang lolos wajib diungkapkan dalam satu catatan beserta rekonsiliasi, efek pajak, dan efek kepentingan nonpengendali.
Dudi turut mengingatkan dampak pada kovenan utang dan remunerasi eksekutif. Perusahaan perlu menginventarisasi kovenan berbasis EBIT, EBITDA, atau laba operasi, lalu menghitung selisih antara definisi lama dan PSAK 118.
Baca Juga : Bedah Aturan Baru PPh 0,5% UMKM, AEEC Unair dan KADIN Surabaya Gaet 300 Peserta
Menurut Dudi, perubahan ini menyangkut penyajian, bukan besaran laba. “PSAK 118 mengubah presentasi dan klasifikasi item pada laporan laba rugi. Total laba atau rugi periode berjalan tidak berubah,” tegasnya.
Ia juga menyoroti peran auditor. “Keterlibatan auditor eksternal dan Komite Audit sejak tahap awal mempercepat penyelesaian area judgment,” ujar Dudi.
Dalam mempersiapkan untuk menghadapi checklist kesiapan PSAK 118, AEEC Universitas Airlangga akan kembali menggelar pelatihan PSAK 118 pada November 2026. Informasi jadwal dan pendaftaran tersedia di laman resmi AEEC. (Naswa Thalita Zada)
Baca Juga : Unair Gelar Pelatihan dan Sertifikasi ICoFR untuk Perkuat Pengendalian Pelaporan Keuangan
Editor : Iwan Iwe